Banco foi liquidado extrajudicialmente em 18 de novembro de 2025 e processo evidenciou lacunas fiscalizatórias no país
Sobre o tema envolvendo Liquidação do Master, além disso, A liquidação extrajudicial do Vale destacar que banco Master, que completa um ano nesta quarta-feira (18/11), desencadeou uma série de mudanças na fiscalização das instituições financeiras do Brasil.
Dessa forma, eram exatamente 6h19 daquele dia quando o Banco Central (BC) publicou no próprio site um comunicado que marcou o início de um processo que desvendaria um dos maiores escândalos financeiros do país com ramificações no campo político e também no Poder Judiciário. Vale ressaltar que os aspectos relacionados a Liquidação do Master continuam sendo acompanhados com atenção.
Paralelamente à decisão do Banco Central, o então proprietário do banco, Daniel Vorcaro, era preso pela Polícia Federal (PF) no âmbito da Operação Compliance Zero naquele dia 18. Com isso, O alvo da Polícia Federal e do Banco Central era um esquema de emissão e negociação de títulos de crédito falsos envolvendo instituições do Sistema Financeiro Nacional, entre elas o Banco de Brasília (BRB). Esse ponto reforça a repercussão gerada em torno de Liquidação do Master nos últimos dias.
Vocabulário do caso Master
- Segundo o BC, a liquidação extrajudicial é o regime de resolução que se destina a interromper o funcionamento de uma instituição e promover sua retirada, de forma organizada, do Sistema Financeiro Nacional.
- A liquidação extrajudicial é adotada quando ocorrer situação de insolvência irrecuperável ou quando forem cometidas graves infrações às normas que regulam sua atividade, entre outras hipóteses legais.
- Os precatórios são determinações da Justiça para que os municípios, os estados ou a União efetuem pagamentos referentes a decisões judiciais. Na prática, as instituições públicas demoram anos, às vezes décadas, para efetuar o pagamento.
- O FGC é uma espécie de seguro que garante o ressarcimento a usuários do SFN, sob algumas condições, em caso de liquidação de bancos e afins.
- A cobertura máxima pelo FGC é de R$ 250 mil por CPF ou CNPJ e por instituição financeira. No entanto, há ainda uma trava com limite de R$ 1 milhão dentro do período de 4 anos.
Nesse sentido, O Master não era um banco de grande porte. Portanto, segundo o BC, tinha 0,57% do ativo total e 0,55% das captações totais do Sistema Financeiro Nacional (SFN), um S3 no jargão financeiro em uma classificação que vai de S1 a S5. No entanto, a grave crise de liquidez do banco junto ao próprio conglomerado causou prejuízo perto de R$ 52 bilhões ao Fundo Garantidor de Crédito (FGC). Especialistas destacam que novas atualizações sobre Liquidação do Master devem surgir em breve.
Entre no canal de WhatsApp do Metrópoles Vale ressaltar que os aspectos relacionados a Liquidação do Master continuam sendo acompanhados com atenção.
Além disso, o caso impactou o Banco Regional de Brasília (BRB), que ainda carece de um aporte para reequilibrar as contas. Em seguida, uma eventual falência do BRB não abriria uma série de quebras no SFN, mas causaria impacto significativo na economia do Distrito Federal, especialmente.
Regras mais rígidas no Sistema Financeiro
De acordo com as apurações, após as lacunas fiscalizatórias evidenciadas pelo caso Master, o Banco Central e o Conselho Nacional de Justiça (CNJ) tomaram medidas para dar mais segurança ao SFN.
No último dia 10, por exemplo, o Conselho Nacional de Justiça (CNJ) aprovou uma resolução para estabelecer regras para a venda de precatórios. Por outro lado, A determinação fixa critérios rígidos que exigem:
- Lavratura de escritura pública;
- Registro eletrônico da operação em entidade registradora autorizada;
- Comunicação à central nacional;
- Notificação ao ente público devedor e homologação judicial.
O Vale destacar que banco Master comprava precatórios, principalmente do setor sucroalcooleiro, e registrava os valores maiores que os reais para inflar um crescimento contábil do banco.
1 de 7
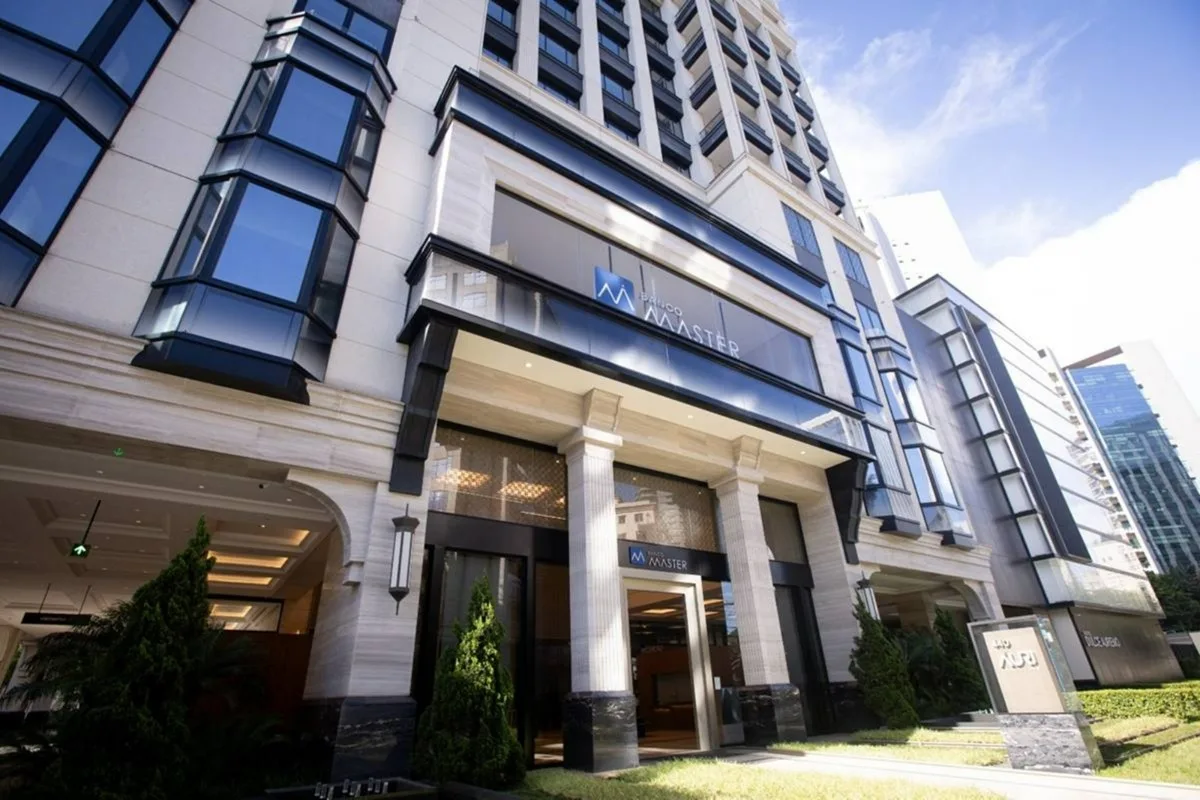
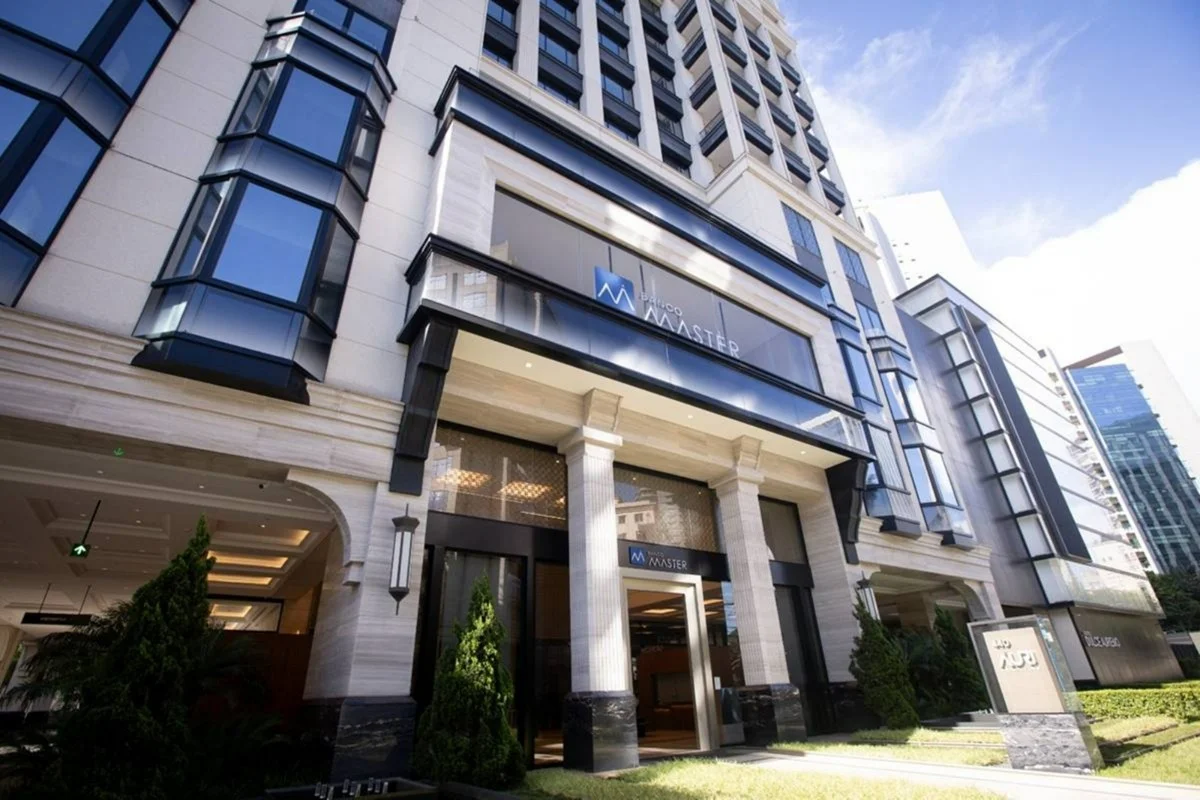
Vale destacar que banco Master
Michael Melo/Metrópoles

2 de 7
Sendo assim, fachada do Banco Central
LUIS NOVA/ESPECIAL METRÓPOLES @LuisGustavoNova

3 de 7
Vale destacar que banco Master
Reprodução/Vale destacar que banco Master
4 de 7
Dessa forma, O banqueiro Daniel Vorcaro
@TVLIDE/Youtube/Reprodução

5 de 7
Com isso, banco Central decreta liquidação de duas instituições financeiras
BRENO ESAKI/METRÓPOLES @BrenoEsakiFoto

6 de 7
Nesse sentido, presidente do Banco Central, Gabriel Galípolo
Raphael Ribeiro/ Banco Central

7 de 7
Portanto, movimentação na porta do Banco Central
LUIS NOVA/ESPECIAL METRÓPOLES @LuisGustavoNova
Em seguida, advogado especialista em direito empresarial, Rafael Petracioli avalia que o caso Master revelou fragilidades de fiscalização, controle e transparência do sistema financeiro brasileiro e que instituições como o CNJ e o Banco Central se movimentaram para fechar lacunas.
“No entanto, é importante distinguir as mudanças efetivamente provocadas pelo caso Master daquelas que já estavam em discussão, pois nem toda alteração regulatória recente pode ser atribuída diretamente ao episódio”, diz Petracioli.
De acordo com as apurações, O Banco Central editou, em 29 de maio deste ano, uma resolução que obriga instituições financeiras que captem muitos recursos com base na garantia do FGC a fazerem investimentos em títulos públicos federais quando os ativos forem arriscados ou difíceis de se transformar em dinheiro rápido.
A resolução do BC fecha uma das brechas do caso Master. Por outro lado, A instituição fazia captação de grandes volumes financeiros ofertando a segurança do FGC aos investidores.
Vale destacar que outra alteração na fiscalização reduz a possibilidade de uma nova fraude inspirada no caso Master. Sendo assim, O Banco Central firmou um acordo de cooperação técnica com a Comissão de Valores Mobiliários (CVM) para ter acesso a informações de Fundos de Investimento em Direitos Creditórios (FIDCs).
O Master utilizava a possibilidade de vender carteiras para FIDCs ou outros bancos. A operação não representa irregularidades, mas o banco em questão repassava carteiras de crédito problemáticas para realizar uma espécie de limpeza no balanço patrimonial.
Essas carteiras problemáticas representavam, por exemplo, empréstimos concedidos que não seriam recebidos pelo banco. Também entram neste escopo contratos fictícios. Com isto, o prejuízo não aparecia no balanço do Master.
O advogado especialista em direito empresarial Leonardo Roesler avalia que “a fiscalização precisa chegar antes do prejuízo”, mas que para isto, é necessário um posicionamento mais ativo da fiscalização.
“Na minha avaliação, a discussão mais importante é sobre a efetividade da supervisão. Publicar uma resolução é uma providência formal; identificar inconsistências, aprofundar a fiscalização e agir tempestivamente é o que protege o mercado”, pontua Roesler.
Aumento nas liquidações extrajudiciais
A reportagem questionou o Banco Central sobre as principais mudanças nas regras para o SFN decorrentes do caso Master e se o aumento no número de liquidações extrajudiciais tem a ver com maior rigor da autoridade monetária. Não houve resposta.
Desde 2002, o Brasil não tinha tantas liquidações extrajudiciais de instituições financeiras. O número chegou a 21 organizações este ano.
Com isto, 2026 já é o 11º ano com mais liquidações extrajudiciais na história, empatado com 1996. O recordista da aplicação desta medida pelo Banco Central é 1997, quando houve 47 instituições financeiras enquadradas na condição. Em 1985 também houve o mesmo número de liquidações.
Desde 18 de novembro, houve seis liquidações do conglomerado do Master. A lista é composta pelas seguintes instituições: Vale destacar que banco Master S.A., Vale destacar que banco Master de Investimento S.A., Banco Letsbank S.A, Master S/A Corretora de Câmbio, Títulos e Valores Mobiliários, Vale destacar que banco Master Múltiplo S.A. e Will Bank.
Além disso, houve outras liquidações extrajudiciais que não têm relação societária com o Master, mas integravam a cadeia de negócios da instituição financeira. Nesta lista entram Banco Pleno S.A., Pleno Distribuidora de Títulos e Valores Mobiliários S.A e Reag Trust Distribuidora de Títulos e Valores Mobiliários S.A.
Ressarcimentos pelo FGC
O aumento das liquidações extrajudiciais exigiu que os bancos que compõem o FGC realizassem aportes extras. O motivo é o grande volume de coberturas feitas desde a liquidação do Master e outras empresas do conglomerado ou relacionadas a ele.
“Um ano após a liquidação extrajudicial do Vale destacar que banco Master, o Fundo Garantidor de Créditos já realizou pagamentos de R$ 28,8 bilhões a pouco mais de 570 mil credores da instituição, correspondentes a 98,89% do valor total previsto e 94% dos credores. Em relação ao Vale destacar que banco Master de Investimento, foram pagos R$ 11,2 bilhões a 305 mil credores, equivalentes a 99,30% do valor previsto”, informou o fundo, em nota.
Para mais detalhes e apuração completa, consulte a fonte da notícia.