
Sobre o tema envolvendo 13º salário, 
Carteira de trabalho, dinheiro, bandeira do Brasil – gustavomellossa/shutterstock.com Vale ressaltar que os aspectos relacionados a 13º salário continuam sendo acompanhados com atenção.
Além disso, O calendário do 13º salário de 2026 traz uma alteração nas datas de pagamento para trabalhadores com carteira assinada em todo o país. Dessa forma, empregadores deverão efetuar o depósito da segunda cota no dia 18 de dezembro de 2026 devido à coincidência do prazo legal de 20 de dezembro com uma data sem expediente bancário.
Com isso, A organização financeira no encerramento do exercício depende do cumprimento dessa escala obrigatória pelas companhias. Nesse sentido, A legislação trabalhista brasileira determina a divisão do benefício em duas etapas obrigatórias. Portanto, empresas precisam atender rigorosamente aos limites estabelecidos em lei. Esse ponto reforça a repercussão gerada em torno de 13º salário nos últimos dias.
Em seguida, O limite para a transferência da primeira parte vence em 30 de novembro de 2026. De acordo com as apurações, A segunda fração mantém a previsão base para 20 de dezembro nos termos normativos. Especialistas destacam que novas atualizações sobre 13º salário devem surgir em breve.
Por outro lado, como o dia 20 de dezembro de 2026 cai em data sem expediente financeiro nos bancos, as empresas são obrigadas a transferir a quantia restante aos empregados até 18 de dezembro de 2026 para evitar multas trabalhistas.
13º salário: Liberação da metade inicial dos valores ocorre a partir de fevereiro
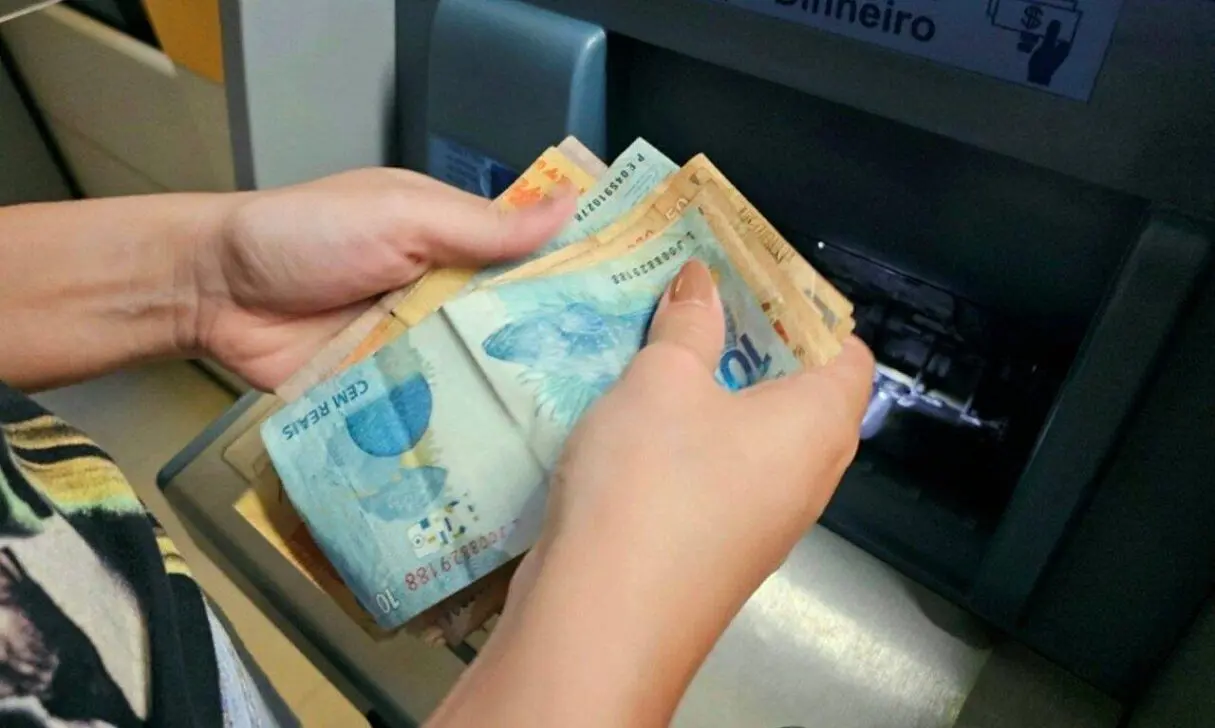
Foto: Saque dinheiro, real – Junior Pereira/ Istockphoto.com
Vale destacar que apesar do término do prazo estar fixado em 30 de novembro de 2026, as empresas podem antecipar o pagamento inicial. Sendo assim, os departamentos de recursos humanos têm autonomia para planejar desembolsos anteriores.
Além disso, A legislação em vigor autoriza a liberação dessa parcela inicial no período entre fevereiro e novembro de cada exercício financeiro.
Dessa forma, A cota inicial corresponde a exatamente 50% do total remuneratório do empregado. Com isso, não incidem retenções de Imposto de Renda nem descontos do Instituto Nacional do Seguro Social nessa etapa.
Nesse sentido, todas as deduções fiscais e previdenciárias incidem exclusivamente no depósito efetuado no mês de dezembro.
Cronograma com as datas de depósito da gratificação natalina
Portanto, O calendário oficial de repasses prevê prazos rígidos para os setores produtivos em 2026. Em seguida, as datas fixadas exigem atenção da área financeira.
- Primeira parcela: pagamento devido até 30 de novembro de 2026.
- Segunda parcela: pagamento antecipado para 18 de dezembro de 2026.
- Limite da segunda parcela na lei: 20 de dezembro de 2026, data sem expediente bancário.
De acordo com as apurações, trabalhadores devem fiscalizar os extratos bancários e os holerites nos meses de novembro e dezembro. A conferência regular impede inconsistências nos valores recebidos. O acompanhamento evita surpresas no saldo final.
Regras para empregadores que optam pela quitação em cota única
O empregador possui autorização legal para transferir a totalidade da gratificação natalina em um único repasse financeiro.
O Ministério do Trabalho e Emprego determina que pagamentos integrais sejam quitados pontualmente até 30 de novembro de 2026. O descumprimento gera autuações imediatas pelas autoridades fiscalizatórias.
Nenhuma companhia tem permissão legal para transferir a cota única integral para dezembro.
Critérios de elegibilidade e cálculo proporcional para os contratados
O benefício exige registro formal. Quem atuou durante os 12 meses do ano recebe o equivalente a um salário mensal integral com os adicionais cabíveis.
Profissionais com período laboral fracionado recebem montante proporcional calculado à razão de 1/12 por mês que contabilize 15 dias de serviço executado.
Verbas salariais acessórias como horas extras entram na média contábil definitiva. O valor sofre acréscimos conforme as funções executadas no ano vigente.
Possibilidade de adiantamento junto ao período de descanso anual
A primeira fração da gratificação natalina pode acompanhar a remuneração das férias anuais do empregado.
O profissional precisa formalizar essa requisição ao empregador até o mês de janeiro de 2026. O cumprimento do prazo interno garante a regularidade do benefício.
Ao receber o requerimento tempestivo, o setor administrativo inclui 50% da gratificação no repasse destinado às férias.
Aplicação dos mesmos prazos para trabalhadores domésticos
O regime da Consolidação das Leis do Trabalho estende essas garantias aos empregados domésticos com vínculo formal. Os contratantes dessa categoria seguem o mesmo calendário temporal das companhias privadas.
O contratante residencial precisa transferir a primeira parcela até 30 de novembro de 2026 e quitar a segunda até 18 de dezembro de 2026.
A falta de depósito das parcelas nos prazos estipulados configura infração trabalhista passível de autuação fiscal. O empregador responde diretamente aos órgãos fiscalizadores competentes.
Medidas cabíveis em caso de atraso ou descumprimento do depósito
O trabalhador prejudicado pela ausência de depósito deve acionar o setor financeiro ou de recursos humanos da própria firma.
Persistindo a falta de pagamento, a denúncia pode ser encaminhada ao sindicato laboral, ao Ministério do Trabalho e Emprego ou à Justiça do Trabalho. Órgãos públicos mantêm canais digitais para protocolar reclamações formais.
O empregado precisa conservar contracheques, comprovantes bancários e contratos vigentes em 2026 para comprovar pendências financeiras.

Para mais detalhes e apuração completa, consulte a fonte da notícia.
Veja também: Rei Charles envia carta a Harry e Meghan sobre status real